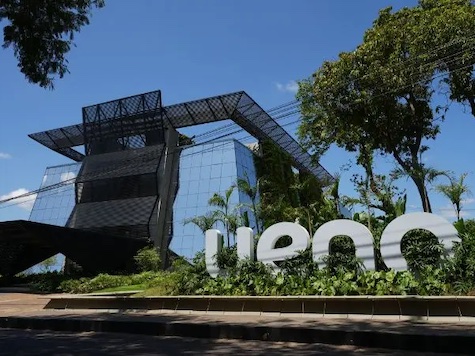
Asunción: Die Krise der ueno bank (im Volksmund und in der Debatte oft im Zusammenhang mit der Expansion der Finanzgruppe rund um das Umfeld von Präsident Santiago Peña diskutiert) stellt keineswegs nur ein isoliertes Problem im Bankensektor dar. Durch die aggressive Wachstumsstrategie und die Verflechtung mit staatlichen Vorsorgegeldern sowie dem öffentlichen Leben hat das Institut ein Ausmaß an Dominanz erreicht, das bei einer Insolvenz bzw. Liquiditätskrise den gesamten paraguayischen Staat mitreißen könnte
1. Das Herzstück der Krise: Die Verbrennung der IPS-Rentengelder
Die drängendste Bedrohung betrifft die Altersvorsorge von Hunderttausenden Arbeitnehmern in Paraguay:
Systemische Überkonzentration: Das Instituto de Previsión Social (IPS) hat in den letzten drei Jahren seine Einlagen bei ueno bank von rund 20 Millionen USD auf astronomische 345 bis 348 Millionen USD (ca. 2,15 Billionen Guaraníes) hochgeschraubt. Das entsprach zeitweise fast 11 % des gesamten IPS-Portfolios und lag weit über den gesetzlichen Aufsichtsgrenzen.
Keine schnelle Flucht möglich: IPS hält einen Großteil dieser Gelder in langfristigen Festgeldzertifikaten (CDA) und Finanzanleihen. Ein abruptes Abziehen dieser Gelder ist rechtlich und vertraglich kaum abwickelbar, ohne den Bankensektor instantan kollabieren zu lassen.
Gefahr für die Rentenzahlungen: Fällt die Bank oder muss ein massiver Schuldenschnitt vorgenommen werden, verliert das IPS signifikante Teile seiner Liquidität. Die Folgen wären dramatisch: Mangelnde Auszahlungsfähigkeit für zukünftige Renten und drastische Einschnitte in den ohnehin maroden Gesundheits- und Versorgungsdienstleistungen der Sozialversicherung.
2. Der „Domino-Effekt“ im Kultur-, Sport- und Eventsektor
Kaum eine Institution hat in den letzten zwei Jahren so viele exklusive Sponsoring-Verträge abgeschlossen wie ueno bank. Ein Kollaps hinterlässt gigantische Löcher in der Infrastruktur und Entertainment-Branche:
Stadien & Sportstätten (Naming Rights):
Das Nationalstadion Defensores del Chaco sowie Vereinssponsoring und der Verband APF (Albirroja) hängen massiv an Verträgen und Vorverkäufen der Bank.
Große Mehrzweckhallen wie die Arena ueno SND (Secretaría Nacional de Deportes) oder das Anfiteatro ueno José Asunción Flores in San Bernardino trugen nicht nur den Namen, sondern stützten ihren laufenden Betrieb und Umbau auf die Sponsoring-Millionen.
Konzertveranstalter und Ticketplattformen:
Ein Großteil der Großkonzerte und Festivals wurden über exklusive Vorverkäufe, Cashbacks und Rabatte für Karteninhaber der Bank vermarktet.
Wenn Sponsorengelder ausbleiben oder verarbeitende Zahlungsnetzwerke ausfallen, bleiben Veranstalter auf Riesenkosten sitzen. Zahlreiche Großevents stehen vor der Absage.
Kommerzielle Monopole im Alltag: Über die Einbindung in Apps (wie z. B. Beep, Payment-Systeme im Nahverkehr und Supermärkten) geraten bei einer Banken-Schieflage alltägliche Zahlungssysteme ins Stocken.
3. Die politischen und weltwirtschaftlichen Folgewirkungen
Ein Kollaps dieses Ausmaßes würde die Grundfesten der paraguayischen Wirtschaft erschüttern:
Vertrauensverlust in das gesamte Bankensystem: Paraguay blickt auf die schmerzhafte Bankenkrise der 1990er Jahre zurück. Das Ausbrechen einer weiteren Schieflage entzieht den Banken das Vertrauen der Bürger, was zu einem unkontrollierbaren Bank Run bei anderen Instituten führen könnte.
Schaden für das Länderrating (Investment Grade): Paraguay hat erst kürzlich um ein besseres internationales Rating gekämpft. Wenn durch Filz zwischen Politik und Finanzinstituten (Verflechtung von Staatsfonds mit einer begünstigten Privatbank) Hunderte Millionen Dollar verdampfen, ist das Vertrauen internationaler Investoren für Jahre verspielt.
Druck auf den Guaraní und Wechselkurs: Die Flucht in den US-Dollar würde sich massiv beschleunigen, was die Inflation im Land weiter anheizt.
Zudem erhält diese private Bank auf Antrag Polizeischutz für alle Angestellten, damit Sicherheit udn Ordnung im Land eingehalten werden kann.
Fazit für den Wochenblatt-Leser
Die Pleite betrifft keineswegs nur ein paar reiche Investoren. Es ist ein Kartenhaus, das die Altersvorsorge der Arbeiterklasse (IPS) ebenso begräbt wie die Kultur- und Sportlandschaft des Landes. Wer glaubte, dass es sich bei ueno bank nur um eine moderne Digitalbank handelte, sieht sich nun mit der harten Realität konfrontiert: Wenn dieses Finanzgebilde einstürzt, zahlt der paraguayische Steuerzahler und Rentner die Zeche.
Wochenblatt


Ähnliche Beiträge:
 Kernproblem: Solvenzrisiko & Verschleierung bei Ueno Bank
Ueno Bank platziert Anleihen von über 350 Millionen US-Dollar an der Wall Street
Ueno auf großer Shoppingtour
Weg von der traditionellen Bank, hinzu keiner weiß es
Ungarische Bank wird mit einer Investition von 47 Millionen US-Dollar Aktionär von 9,99 % der ueno bank