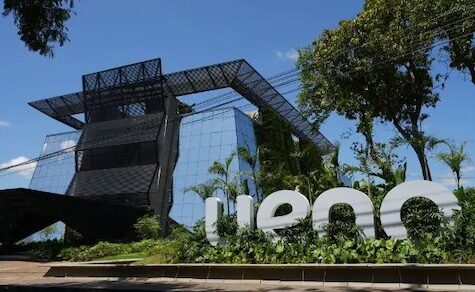

Asunción: Ein komisches Gefühl hinterließ die Marketingstrategie der Ueno Bank schon seit Wochen. Doch was viele Sparer bis vor Kurzem für aggressive Expansion hielten, enthüllt sich nun als das Vorspiel eines historischen Bankenkollapses in Paraguay. Während die Zentralbank (BCP) das offizielle Abwicklungsverfahren (procedimiento de resolución) eingeleitet hat, stehen Tausende Kunden – darunter zahlreiche europäische Rentner und Auswanderer – vor verschlossenen Türen und drängenden Fragen.
Die fragwürdige Jagd nach Frischgeld – Werbeoffensive bis zur letzten Minute
Wer in den vergangenen zwei bis drei Wochen die App von Ueno Bank nutzte, kam an den massiven Werbebanner nicht vorbei. Mit Nachdruck warb das Finanzinstitut um die Anlage von Festgeldern (Ahorro a Plazo Fijo). Auffällig war dabei ein ganz spezifischer roter Faden: Die Konditionen und Sonderaktionen wurden den Nutzern mit der dringenden Empfehlung schmackhaft gemacht, ihr Geld über einen längeren Zeitraum festzulegen – mit einer überraschend auffälligen Stichtag-Frist mindestens bis zum 4. November.
Im Nachhinein hinterlässt dieses Timing einen äußerst bitteren Beigeschmack. In Finanzkreisen und unter betroffenen Sparern kursieren zwei naheliegende Vermutungen:
-
Verzweifelter Kapitalisierungsversuch: Versuchte die Bank in den letzten Zügen ihrer Schieflage, im Eiltempo ihre Solvenzquote künstlich aufzubessern und den drohenden Einbruch des Eigenkapitals abzuwenden?
-
Die Vermutung des Abschiebestroms: Wurden hier noch in letzter Minute gezielt Kundengelder eingesammelt,um vor dem unvermeidlichen Eingreifen der Bankenaufsicht Liquidität abzuschöpfen oder umzuleiten?
Dass die Zentralbank nun offiziell feststellen musste, dass die Eigenkapitalquote der Ueno Bank auf unter 50 % des gesetzlichen Minimums abgesackt ist, verleiht diesen späten Spenden- und Anlageaufrufen eine höchst brisante Dynamik. Für die Kunden fühlt es sich an, als sei ihnen noch kurz vor dem Umkippen des Schiffes das Sparbuch aus der Hand lockt worden.
Betroffene Rentner und Auswanderer – Der harte Aufprall der Realität
Besonders hart trifft das Debakel die deutsche und europäische Auswanderer-Community in Paraguay. Unter den Betroffenen befinden sich zwei große Gruppen:
Ehemalige Vision-Bank-Kunden: Viele langjährige deutsche Einwanderer hatten ihre Renten- und Sparkonten ursprünglich bei der Visión Banco. Nach der Fusion ging ihr Erspartes automatisch in die Ueno Bank über – oft ohne dass die Kunden eine Wahl hatten.
Neuankömmlinge: Wer in den letzten zwei Jahren nach Paraguay zog, wählte aufgrund des modernen Reizes, der einfachen App-Nutzung und des schnellen Kontoeröffnungs-Prozesses häufig direkt die Ueno Bank als Erstbank.
Nun stehen auch sie vor den Trümmern dieses Finanzexperiments.
Die harten Fakten für Betroffene:
15 Tage Auszahlungsstopp: Nach Einleitung des Auflösungsverfahrens greift das gesetzliche Protokoll der Ley N.° 2.334/03. Innerhalb von 15 Kalendertagen (die BCP kann dies per Beschluss um weitere 15 Tage verlängern) ruht der reguläre Zugriff auf die Konten. Weder Überweisungen noch Abhebungen am Geldautomaten sind in dieser Phase möglich.
Die Garantiegrenze des FGD: Der gesetzliche Einlagensicherungsfonds (Fondo de Garantía de Depósitos – FGD) schützt Beträge bis maximal 75 gesetzliche Mindestmonatslöhne. Das entspricht aktuell exakt 228.300.000 Guaraníes (ca. 27.500 bis 28.000 Euro) pro Person.
Was passiert mit Geldern über der Garantiegrenze? Wer als Rentner z. B. den Erlös eines Hausverkaufs oder seine Lebensersparnisse von 500 Millionen Guaraníes oder mehr auf dem Konto hatte, steht vor einer düsteren Prognose. Zwar versucht die BCP laut Statuten, durch die Verwertung des verbleibenden Bankvermögens maximale Abdeckung zu erreichen, doch erfahrungsgemäß ist das Ausfallrisiko für Beträge oberhalb der 228,3 Millionen Guaraníes extrem hoch. Das Geld droht zum Großteil unwiederbringlich verloren zu sein.
Fazit
Der Fall Ueno Bank entwickelt sich zu einem Lehrstück über die Gefahren eines zu raschen Aufstiegs im paraguayischen Finanzsektor. Während die Zentralbank bemüht ist, den Einzelfall zu betonen und eine Panikwelle im Gesamtsystem zu verhindern, sitzen europäische Rentner und lokale Sparer gleichermaßen auf heißen Kohlen.
Die Werbeoffensive bis kurz vor dem Stichtag am 4. November wird in den kommenden Wochen zweifellos ein Fall für die juristische und regulatorische Aufarbeitung sein müssen. Für die Geschädigten bleibt vorerst nur das Warten auf die offiziellen Auszahlungsmodalitäten des Garantiefonds – und die bange Hoffnung, dass die Abwicklung nicht in einer Nullrunde für Großanleger endet.
Wochenblatt


Ähnliche Beiträge:
 Wie das Fürsorgeinstitut IPS Rentner zu „ueno bank“ Kunden macht
 Ungarische Bank wird mit einer Investition von 47 Millionen US-Dollar Aktionär von 9,99 % der ueno bank
 Die Zentralbank greift bei der Ueno Bank ein
BCP und Ueno Bank: Eine verdeckte Rettungsaktion?
 Sind Abc Color und Última Hora am Ueno Bank Skandal schuld?